在中国市场,丰田这两年的日子并不好过:终端价格一轮接一轮往下走,销量却一路朝低处去。可翻开最新一期的半年财报,账面数字却完全相反——利润不但没缩,还涨得很猛。销量与利润这种背离,是理解丰田当下处境最好的切入点。
半年多赚了近三成,靠的不全是卖车
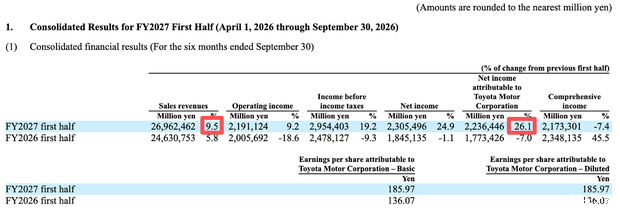
先厘清时间口径。丰田所说的2027财年上半年,指2026年4月至9月这六个月,本文提到“上半年”均按此计算。这六个月里,公司营收同比增长9.5%,而归属于母公司股东的净利润同比增长26.1%。业务盘子扩大不到一成,落到口袋里的钱却多了近三成,单看这组对照,确实容易得出“更会赚钱了”的结论。
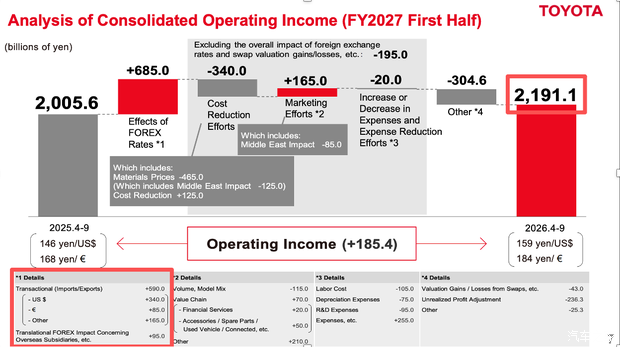
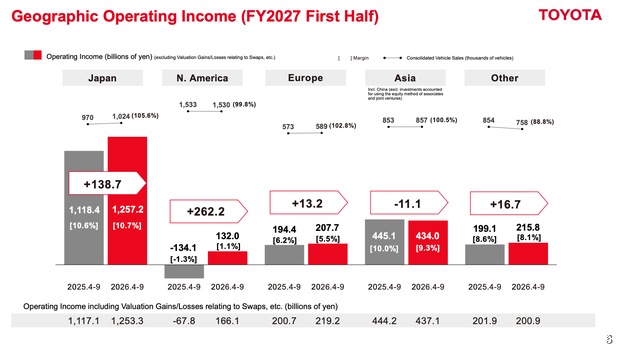
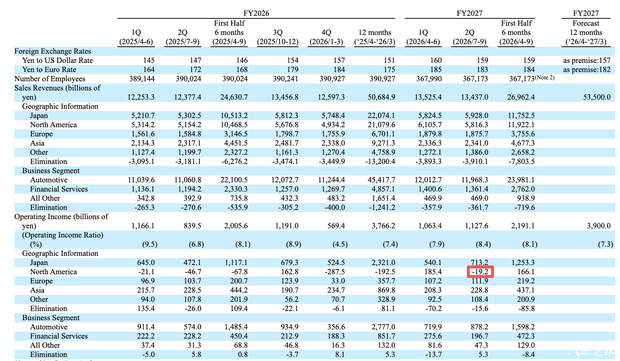
但如果把利润拆开看,汇率是绕不开的一项。丰田的海外收入大多以美元、欧元等货币计价,编制财报时要统一折回日元。日元兑美元从上年同期的146贬到159,同一笔海外利润换回日元后,账面金额自然变大。按丰田官方披露的营业利润变动因素,汇率带来的正向贡献约5900亿日元,而上半年营业利润约2.19万亿日元——粗算下来,接近三成来自汇率。
打个比方:一个家庭当月进账变多,可能是工资涨了,也可能是理财赚了。汇率带来的这部分收益更接近后者,它取决于外部行情,明年还有没有,谁也不能打包票。
上半年只少卖2.5万辆,中国却是另一套剧本
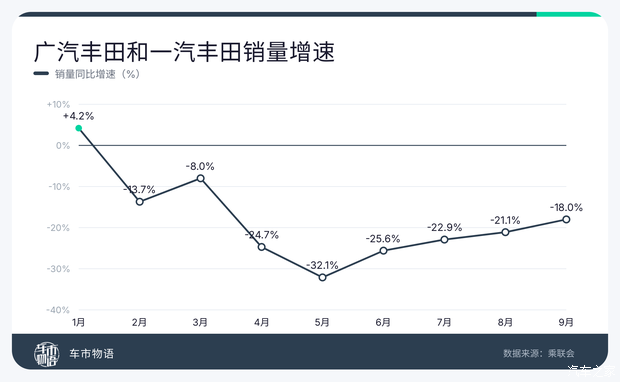
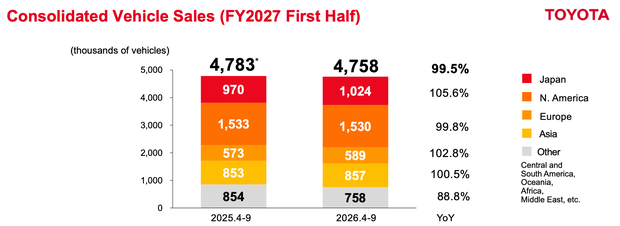
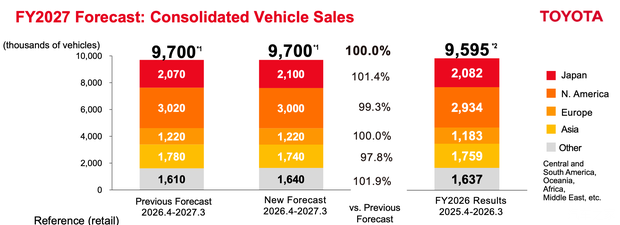
从总量看,规模并没有塌。上半年丰田全球销量476万辆,比上年同期只少了2.5万辆,降幅很轻微。真正的落差出现在中国:油价大幅上涨之后,一汽丰田与广汽丰田前9个月合计售出94万辆,同比下滑18%。同一个品牌,在两个市场跑出了截然相反的曲线。
原因不难找。丰田的销量结构以燃油车为主,全球范围内,油价上涨对它的冲击相对有限;可在国内市场,新能源车型的替代速度要快得多,价格战又把燃油车原有的价格带压得更窄,销量下滑因此被放大。
纯电翻倍,年度目标却被调低
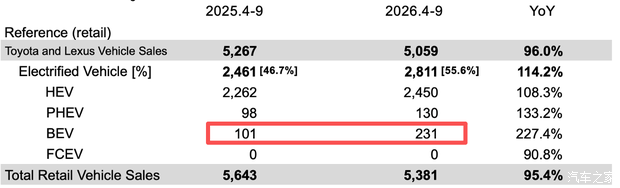
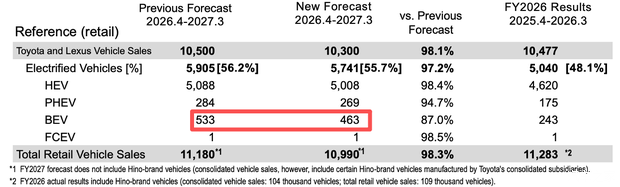
电动化这块,丰田上半年的纯电销量是23万辆,去年同期为10万辆,翻了一倍多。增速亮眼,但放到一家年销近1000万辆的车企身上,半年20多万辆的体量仍显单薄,占比依然很低。
更能说明态度的是目标调整:全年纯电销量目标从53.3万辆下调至46.3万辆,而全年970万辆的总销量目标维持不变。分区域看,日本市场上调3万辆,北美与亚洲市场分别下调2万辆和4万辆。总盘子不动、结构却往日本倾斜,说明管理层对亚洲市场的判断偏谨慎,这与国内销量下滑的现实相互印证。
北美从亏1341亿到赚1320亿,三件事起了作用
北美是这份财报里最醒目的转折。去年上半年该市场亏损1341亿日元,今年同期转为盈利1320亿日元,同比改善2622亿日元,完成扭亏。拆开来看,三件事各自出力。
一是涨价。油价上涨推高了造车原材料成本,芯片厂商又把产能转向高端AI芯片,车载芯片价格随之大涨。上游全面涨价,丰田选择提高北美市场售价,把成本压力转移给消费者。
二是关税下调。2025年9月之前,美国对日本汽车征收的关税为27.5%;随着美日贸易协议落地,税率降至目前的15%。关税负担减轻,留在丰田手里的利润相应变多。
三是产品结构。油价高企让不少美国消费者主动转向更省油的混动车,丰田的混动产品在这一轮需求切换中明显受益,销量表现相当不错。
不过北美这块盈利的成色还需要打折看待。上半年该市场营业利润为1661亿日元,可单看二季度,营业利润实际亏损192亿日元。再往前追溯几个季度,丰田在北美长期是“亏几个季度、赚一个季度”的节奏,能否稳定盈利,仍有待观察。
总结
把这份财报放在一起看,结论并不复杂:丰田并没有靠电动化在海外打赢翻身仗,全球销量只微降2.5万辆,靠的是混动车型在油价高企时更受欢迎,加上汇率、涨价与关税的共同托举。真正悬在头上的问题,是中国车企正加速出海——当国内那场围堵日系车的竞争搬到海外,丰田能否既守住混动的既有优势,又把纯电这块短板补上,才是决定下一个半年的关键。
(图片来源:汽车之家)
欢迎转载,请注明出处:汽车联盟网 » 销量走低利润反涨26%,丰田靠什么赚到这份钱